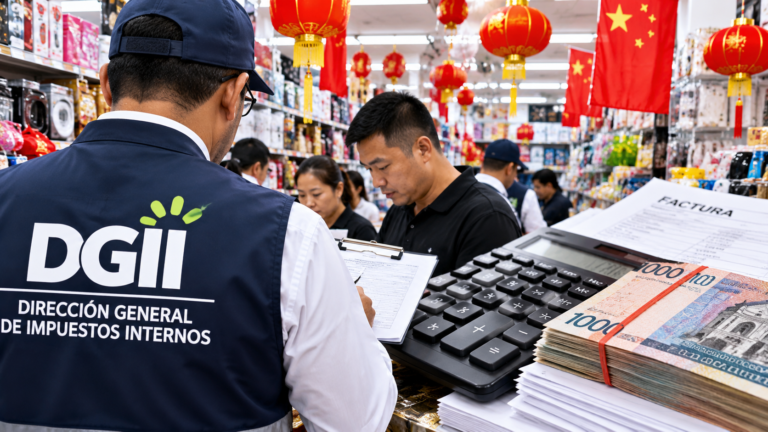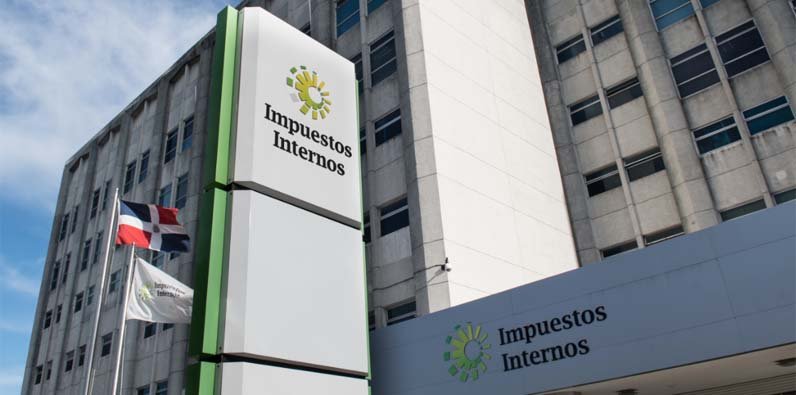
SANTO DOMINGO.– La Dirección General de Impuestos Internos (DGII) amplió la fiscalización de comercios de capital chino que operan en República Dominicana para revisar no solo posibles incumplimientos tributarios, sino también inconsistencias que podrían estar vinculadas a operaciones de lavado de activos.
El director general de Impuestos Internos, Pedro Urrutia, explicó que las autoridades examinan las ventas, los inventarios y el origen de las mercancías comercializadas por estos establecimientos.
Qué está verificando la DGII
Según Urrutia, cada producto vendido debe poder rastrearse hasta su compra o importación. Cuando una mercancía aparece como vendida pero no figura como adquirida o incorporada al inventario, la situación puede generar una alerta que trascienda la evasión fiscal y requiera una revisión adicional.

La DGII trabaja además de manera coordinada con la Dirección General de Aduanas para contrastar información sobre las importaciones y el origen de los productos.
Fiscalización no implica culpabilidad
Las actuaciones descritas por la DGII constituyen procesos de fiscalización y revisión. La existencia de una inspección o de una posible inconsistencia no significa que un comercio haya cometido lavado de activos ni otro delito.
Urrutia señaló que la supervisión no está limitada a negocios de capital chino, sino que se dirige a contribuyentes que presenten incumplimientos o irregularidades.
Alrededor de 60 comercios fiscalizados
El funcionario indicó que aproximadamente 60 establecimientos propiedad de empresarios chinos han sido objeto de fiscalización. Entre los aspectos revisados figuran la facturación, el inventario, la procedencia de las mercancías y, en determinados casos, la construcción y permisología de grandes instalaciones comerciales.
El tema coincide con reclamos de organizaciones de comerciantes dominicanos que han pedido una mayor supervisión de la competencia y del cumplimiento tributario en el sector.
Facturación electrónica también entra en agenda
Urrutia reiteró además que no se extenderá el plazo establecido para la implementación de la facturación electrónica entre los contribuyentes alcanzados por la normativa.
Fuentes consultadas: Diario Libre y RDÉ Digital.
Acerca del autor